Rettigheter ved vannskade: Hvem betaler og hva gjør du ved avslag?
Hvem som betaler for en fuktskade avhenger av hvor vannet kom fra. Se hvilke rettigheter ved vannskade du har overfor forsikringen, naboen, bolgiselgeren, sameiet eller utleieren.
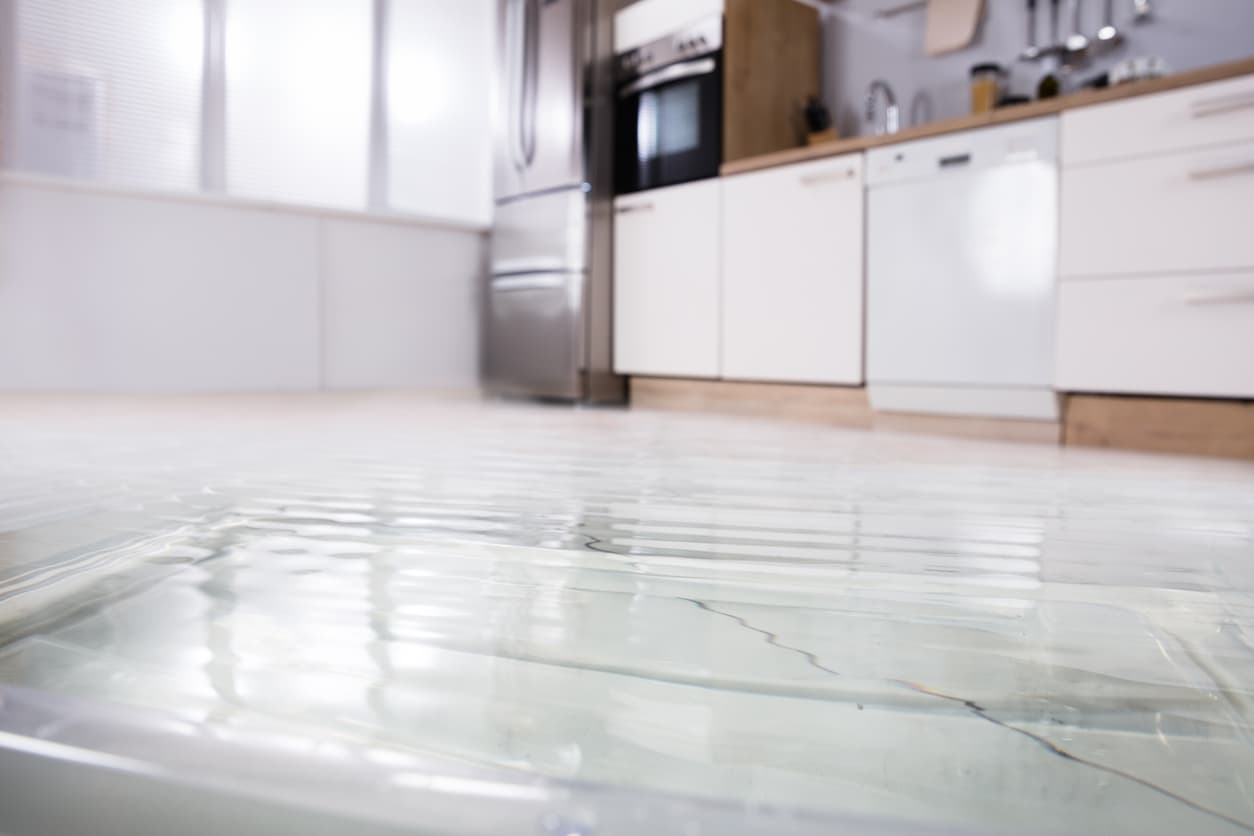
VANNSTOPPEREN: En godkjent vannstopper kan spare deg for egenandelen hvis den hindrer en større skade. Beløpet kan være opptil 6000 kr hos enkelte selskaper.
Det drypper fra taket på badet, og naboen i etasjen over mener at det ikke er hans sak. Eller du har meldt skaden, hatt besøk av takstmannen og fått et brev om at forsikringen ikke dekker skaden. Rettigheter ved vannskade handler sjelden om selve vannet, men om hvem som skal ta regningen. Og det er der krangelen som regel starter. Hvem har egentlig ansvaret når vannet først har tatt seg inn?
Svaret avhenger av hvor vannet kom fra, hva som står i forsikringsvilkårene og hvor raskt du handler. Noen av fristene er overraskende korte. Et godt krav kan forsvinne mens du venter på at styret, naboen eller forsikringsselskapet skal ta stilling. Derfor lønner det seg å vite hva du har krav på før du trenger det.
Kortversjonen
- Hvem som må betale for en vannskade, kommer an på hvor vannet kom fra og hvem som hadde ansvaret for den delen som lakk. Ofte er både sameiets byggforsikring og din egen innboforsikring med i samme sak.
- Du må begrense skaden, ta bilder og melde fra til forsikringen innen ett år etter at du oppdaget den. Bor du i sameie eller borettslag, er det styret som melder skaden på selve bygget.
- Forsikringsselskapet avslår ofte med begrunnelse i at skaden har utviklet seg over tid eller skyldes dårlig vedlikehold, men et brudd på vilkårene gir sjelden null i erstatning. Du har seks måneder på deg etter et skriftlig avslag til å klage til Finansklagenemnda eller gå til sak.
- Rettshjelpsdekningen i hus- eller innboforsikringen kan betale det meste av advokatregningen når naboen, styret eller utleieren nekter å ta ansvar. Du betaler vanligvis selv 4000 kr og 20 % av resten.
Advokat Helene Skrede vurderer boligsaken din uforpliktende
Du kan ha krav på mer etter en vannskade enn du tror. Send meg en kort beskrivelse, så ser jeg uforpliktende på saken din.
Dine rettigheter ved vannskade avhenger av hvor vannet kom fra
Det første du må finne ut er hvor lekkasjen startet. Det avgjør hvem du retter kravet mot og hvilken forsikring som skal i sving. En lekkasje fra ditt eget rør er en helt annen sak enn vann som kommer gjennom taket fra naboen eller et felles avløpsrør som sprekker inne i veggen din.
De vanligste situasjonene ser slik ut:
- Eget rør i egen bolig: husforsikringen dekker bygningen, og innboforsikringen dekker tingene dine.
- Lekkasje fra naboen: naboen eller naboens forsikring kan bli ansvarlig hvis naboen har vært uaktsom, ellers går skaden på din eller sameiets forsikring.
- Felles rør, tak eller fasade: sameiet eller borettslaget har ansvaret.
- Leiebolig: utleieren står for bygningen, mens du selv må ha innboforsikring for tingene dine.
- Feil fra håndverkeren eller skade som fulgte med boligkjøpet: kravet kan rettes mot håndverkeren eller selgeren.
Ofte er det flere forsikringer involvert i samme skade. La oss si at vaskemaskinslangen ryker i leiligheten over deg i et sameie. Sameiets byggforsikring tar da som regel for seg gulv, vegger og tak i begge leilighetene. Innboforsikringen din dekker sofaen og teppet som ble ødelagt.
Advokat Helene Skrede ser på saken din uforpliktende
Jeg vurderer saken din og finner ut om forsikringen kan ta deler av regningen. Deretter får du et uforpliktende tilbud.
Dette gjør du de første døgnene etter en vannskade
Det du gjør de første timene, kan avgjøre hvor mye du får dekket. Du har nemlig en plikt til å begrense skaden. Forsikringsavtaleloven sier at du skal gjøre det du med rimelighet kan for å hindre at skaden blir større, og lar du vannet stå, kan erstatningen bli satt ned.
Dette bør du gjøre så raskt som mulig:
- Steng hovedkranen eller kutt ut vannet til maskinen som lekker, og slå av strømmen i rom der vannet har nådd stikkontakter.
- Ta bilder og video av skaden, vannkilden og tingene som er ødelagt, før du rydder.
- Ta vare på slangen, koblingen eller delen som har sviktet, siden den kan bli viktig bevis senere.
- Meld skaden til forsikringsselskapet, og bor du i sameie eller borettslag, kontakt styret først.
- Vent med å rive ut gulv og vegger til selskapet har sett skaden, med mindre det er nødvendig for å stoppe den.
Styret skal varsles tidlig fordi det er sameiet eller borettslaget som eier byggforsikringen. Det er styret som melder skaden på bygningen, ikke du. Innboet ditt melder du derimot selv til ditt eget selskap.
Fristen for å melde skaden er ett år, og den gjelder også skader du oppdager sent. Du mister retten til erstatning etter forsikringsavtaleloven § 8-5 hvis du ikke har meldt kravet innen ett år etter at du fikk vite om skaden.

Rettigheter ved vannskade når forsikringsselskapet sier nei
Et avslag fra forsikringsselskapet er ikke nødvendigvis det siste ordet. Avgjørelsen bygger som regel på en vurdering av hvordan og når skaden oppsto, og den vurderingen kan du utfordre. Det viktigste du gjør er å forstå hvorfor du fikk nei og reagere innen klagefristen.
Et nei kan komme i flere former:
- Fullt avslag: selskapet mener skaden ikke er dekket i det hele tatt.
- Avkorting: selskapet dekker skaden, men setter ned erstatningen med en andel.
- Lavt oppgjør: selskapet godtar skaden, men takserer utbedringen lavere enn det faktisk koster.
Alle tre kan klages på, og reglene for frister er de samme. Et lavt oppgjør blir ofte oversett fordi det føles som et ja. Får du et kontantoppgjør som ikke holder til å reparere skaden, har du i praksis fått et delvis avslag. Be i så fall om å få se hvordan beløpet er regnet ut.
Advokat Helene Skrede vurderer saken din uforpliktende
Jeg vurderer saken din og sjekker om du har rettshjelpsdekning i forsikringene dine som kan redusere advokatutgiftene. Deretter får du et uforpliktende pristilbud.
Vanlige grunner til avslag og avkorting
Forsikringen dekker som regel vannskader som oppstår plutselig og uforutsett. Det er den formuleringen de fleste avslag bygger på. Selskapet mener da at skaden har utviklet seg over tid eller at den skyldes noe du burde ha sett og ordnet.
Dette er de typiske begrunnelsene:
- Skaden har utviklet seg over tid: sakte drypp og fukt som har trukket inn i konstruksjonen over måneder regnes ofte ikke som plutselige.
- Utett våtrom: vann som har gått gjennom en gammel eller dårlig membran, blir ofte sett på som slitasje og ikke som en uforutsett lekkasje.
- Manglende vedlikehold: tette sluk, gamle slanger og takrenner som ikke er rensket, kan gi avslag.
- Brudd på sikkerhetsforskrifter: vilkårene kan kreve vannstopper, frostsikring eller at vannet stenges når boligen står tom.
- Grov uaktsomhet: du gikk fra badekaret med vannet på eller visste om en lekkasje uten å gjøre noe.
Et brudd på sikkerhetsforskrifter eller en uaktsom handling betyr ikke automatisk at du får null. Selskapet må vurdere hvor mye bruddet faktisk betydde for skaden. Ofte ender det med at erstatningen blir satt ned med en andel og ikke at den faller helt bort.
Mener selskapet at hele skaden skyldes fukt over tid, er det også verdt å spørre om i hvert fall en del av den oppsto plutselig. Rørbruddet kan ha vært plutselig, selv om fukten rundt det har bygget seg opp.
Les også
Naboloven: Reglene som gjelder mellom deg og naboen

Slik klager du på avslaget
Be først om en skriftlig begrunnelse og en kopi av rapporten fra takstmannen selskapet brukte. Du har krav på å vite hva avgjørelsen bygger på. Mange avslag hviler på en kort befaring og en vurdering av rør eller membranens alder.
Deretter kan du gå frem slik:
- Få en egen fagkyndig vurdering fra rørlegger eller takstmann, særlig når det gjelder når og hvordan skaden oppsto.
- Send en skriftlig klage til selskapet, gjerne til klageavdelingen, og vis konkret hvor du er uenig.
- Klag til Finansklagenemnda hvis selskapet står på sitt og det koster deg ingenting som forbruker.
- Vurder søksmål hvis beløpet er stort og nemnda ikke gir deg medhold.
Den viktigste fristen her er kort. Du mister kravet hvis du ikke har klaget til nemnda eller gått til sak innen seks måneder etter at du fikk det skriftlige avslaget. Det følger av forsikringsavtaleloven § 8-5 andre ledd, og fristen gjelder bare hvis avslaget opplyste om den. Les nøye gjennom brevet og noter datoen. I tillegg foreldes selve kravet etter tre år.
Les også
Felles eller ditt eget? Slik skiller du fellesareal fra seksjonen

Vannskade fra naboen: Hvem skal betale?
Naboen blir ikke automatisk ansvarlig bare fordi vannet kom fra leiligheten hans. Hovedregelen er at han må ha vært uaktsom. Det kan være at han har ignorert et drypp i ukevis, gjort rørarbeid selv uten å kunne det eller gått fra en full vaskemaskin som han visste lekket. Ryker en slange uten forvarsel, er det sjelden noen å klandre.
Ofte er det forsikringen som tar regningen uansett. Skadeerstatningsloven § 4-2 begrenser nemlig forsikringsselskapets rett til å kreve pengene tilbake fra en privatperson. Selskapet ditt kan bare gå etter naboen hvis han har handlet med vilje eller grovt uaktsomt. Det gjør at mange nabosaker løser seg mellom forsikringene uten at naboene trenger å krangle.
Det som gjenstår, er ofte egenandelen og tap som forsikringen ikke dekker:
- Egenandelen din: den kan du kreve av naboen hvis han har vært uaktsom.
- Tap som ikke er forsikret: for eksempel ekstra boutgifter eller verdier over forsikringssummen.
- Naboens ansvarsforsikring: den ligger som regel i innboforsikringen og kan dekke kravet ditt mot ham.
Kravet mot naboen bør du sende skriftlig, med bilder og en beskrivelse av hva som har skjedd. Skriv også hvorfor du mener han har vært uaktsom, for det er der saken står og faller. Nekter han, kan saken havne i forliksrådet, og da er det dokumentasjonen fra de første dagene som avgjør. Be gjerne naboen om å melde saken til sin egen forsikring, så slipper dere å gjøre opp mellom dere.
Rettigheter ved vannskade i sameie og borettslag
Bor du i sameie eller borettslag, handler rettigheter ved vannskade mye om vedlikeholdsplikten. Loven deler ansvaret mellom deg og fellesskapet. Den som har vedlikeholdsansvaret for delen som har lekket, står i utgangspunktet for kostnaden. Det gjelder også egenandelen i byggforsikringen.
Grensen går omtrent slik. Du har ansvaret for det som er inne i din egen enhet og som bare betjener deg, for eksempel sluk, varmtvannsbereder, vannslanger og rør som går til badet ditt. Sameiet eller borettslaget har ansvaret for felles rør, tak, fasade og drenering. Reglene står i eierseksjonsloven §§ 32 og 33 for sameier, og i borettslagsloven §§ 5-12 og 5-17 for borettslag. Du kan lese mer om fordelingen i saken vår om vedlikeholdsansvar i borettslag.
Mange vedtekter sier at den som har skaden i sin enhet, skal betale egenandelen. Det er ikke alltid så enkelt. Kommer vannet fra et felles rør inne i veggen din, er det ikke rimelig at du bærer kostnaden bare fordi skaden oppstod hos deg.
Dette bør du be styret om:
- En skriftlig forklaring på hva som er årsaken til skaden, gjerne med rapport fra rørlegger.
- Hvilken vedtekt eller lovbestemmelse styret bygger kravet om egenandel på.
- Kopi av skademeldingen og kontakt med forsikringsselskapet.
Ansvaret går også den andre veien. Sameiet skal erstatte tapet ditt hvis skaden skyldes at sameiet ikke har vedlikeholdt det det har ansvar for. Det står i eierseksjonsloven § 35, og borettslagsloven har en tilsvarende regel. Har du påpekt et gammelt tak eller et dårlig avløpsrør i flere år uten at styret har gjort noe, står du sterkere.
Les også
Var skaden der da du kjøpte boligen? Dette kan du kreve av selgeren

Vannskade i leiebolig: Dette har du krav på som leietaker
Leietakere har egne rettigheter ved vannskade, og disse står i husleieloven. Utleieren har ansvaret for at boligen er i den standarden dere har avtalt. En vannskade som gjør boligen dårligere å bo i er som regel en mangel, og det gir deg flere krav.
Du kan kreve:
- Utbedring: utleieren skal rette skaden innen rimelig tid.
- Prisavslag i husleien: for perioder der boligen er dårligere å bo i, for eksempel uten bad eller med et soverom du ikke kan bruke.
- Erstatning: for tap du får, som hotellnetter eller ekstra transport, hvis utleieren har ansvar for skaden.
Tingene dine er en annen sak. Utleierens forsikring dekker bygningen, ikke sofaen din, så du trenger din egen innboforsikring. Skyldes skaden at utleieren har forsømt vedlikeholdet, kan du kreve egenandelen og eventuelt udekket tap av ham.
Du har samtidig en plikt til å melde fra med en gang du oppdager en lekkasje. Venter du, kan du selv bli ansvarlig for den delen av skaden som kunne vært unngått. Loven gir deg også rett til å holde tilbake en del av husleien for å sikre kravet ditt, men beløpet må stå i forhold til kravet. Holder du tilbake for mye, risikerer du å havne i mislighold selv.
Når vannskaden skyldes håndverkeren eller fulgte med boligkjøpet
Noen vannskader skyldes arbeid som er utført feil. Et bad der membranen er lagt dårlig eller en rørkobling som ikke er trukket til er håndverkerens ansvar. Forsikringen kan dekke skaden på boligen og deretter kreve pengene tilbake fra håndverkeren fordi reglene om regress mot næringsdrivende er strengere enn mot privatpersoner. Du kan også gå direkte til håndverkeren, og da gjelder håndverkertjenesteloven.
Dette bør du finne frem hvis du mistenker håndverkerfeil:
- Avtalen og fakturaen fra håndverkeren, med dato for når arbeidet ble ferdigstilt.
- Dokumentasjon på våtromsarbeidet, som samsvarserklæring og bilder tatt underveis.
- En rapport fra en annen fagperson som peker på hva som ble gjort feil.
Andre skader var der allerede da du kjøpte boligen. Oppdager du fukt eller en gammel vannskade kort tid etter overtakelse, er det avhendingsloven og selgerens opplysningsplikt som gjelder, ikke din egen forsikring. Da er det viktig å reklamere raskt til selgeren.
Rettshjelp ved vannskade: Når lønner det seg å bruke advokat?
De fleste innboforsikringer har rettshjelpsdekning, og det samme gjelder mange husforsikringer. Den dekker advokatutgifter når du havner i en tvist, for eksempel med naboen, sameiet, utleieren eller en håndverker. Det vanlige er en egenandel på 4000 kr pluss 20 % av kostnadene med et tak på rundt 100 000 kr.
Tallene varierer mellom selskapene, så sjekk forsikringsbeviset ditt. Rettshjelpen trer i kraft først når det faktisk er en tvist. Det betyr at motparten har avvist kravet ditt, helt eller delvis.
Det kan være lurt å snakke med en advokat i disse situasjonene:
- Forsikringsselskapet har avslått eller kraftig avkortet en stor skade.
- Styret krever egenandel eller erstatning av deg, og du mener årsaken er felles.
- Naboen eller utleieren nekter å ta ansvar, og beløpet er for stort til å la det ligge.
- Du er usikker på om skaden er en forsikringssak, en mangel ved kjøpet eller begge deler.
En vannskade som har gått inn i bjelkelaget eller under flere rom blir fort en sekssifret regning. Da er det mye penger å tape på en klage som ikke treffer eller på en frist som går ut mens du venter på svar. En advokat kan også hjelpe deg med å skrive klagen til Finansklagenemnda, slik at argumentene faktisk svarer på det selskapet har lagt vekt på.
Konklusjon: Rettigheter ved vannskade vinnes på dokumentasjon og frister
Står du i en uavklart vannskadesak, er det ofte små detaljer i vilkår, vedtekter og rapporter som avgjør hvem som ender opp med regningen. Fortell oss kort hva som har skjedd, så ser en av advokatene våre uforpliktende på saken og sier ærlig fra om du har et krav som er verdt å forfølge. Du får vite hva det vil koste før vi setter i gang, og vi sjekker samtidig om rettshjelpsdekningen i forsikringen din kan dekke mesteparten av regningen.