Innboforsikring og muggsopp: Når dekker forsikringen skadene på tingene dine?
Muggsopp på tingene dine dekkes av innboforsikringen bare når soppen skyldes en plutselig skade, for eksempel et rørbrudd. Vi forklarer hva du bør gjøre hvis forsikringsselskapene sier nei.
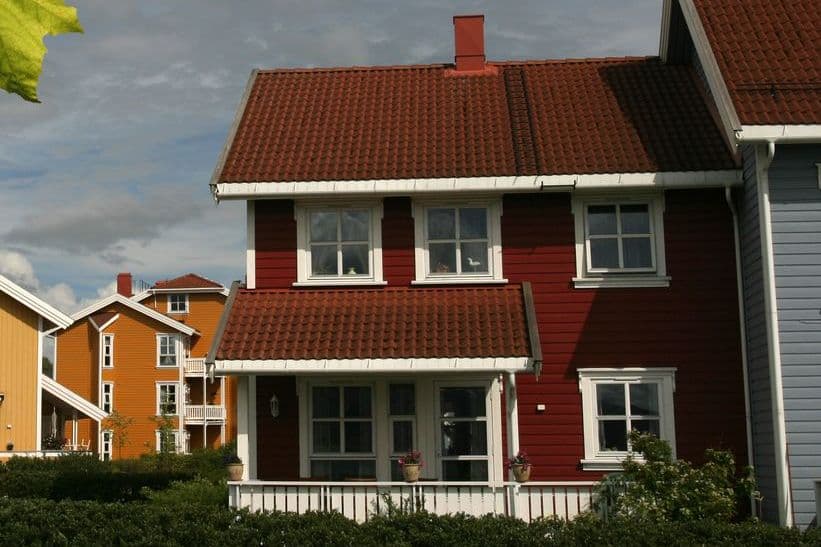
REKKEHUSET: Boligselskapet forsikrer som regel bygningen når du bor i rekkehus eller sameie, mens tingene dine er ditt eget ansvar. En lekkasje fra et fellesrør kan derfor gi deg to forsikringssaker samtidig.
Det lukter rått i boden når du henter frem vinterklærne, og pappeskene i hjørnet har fått grå flekker. Eller du ser svarte prikker i vinduskarmen på soverommet etter en kald uke. Og når du drar sengen ut fra veggen, er baksiden av madrassen misfarget. Dekker innboforsikringen muggsopp på tingene dine, eller står du alene med regningen for alt som må kastes? Svaret avhenger mest av hvor fukten kommer fra, og det er der de fleste slike saker blir avgjort.
Innboforsikringen er ment for plutselige og uforutsette skader. Muggsopp vokser sakte, og derfor sier selskapene ofte nei når du melder den. Et nei er likevel ikke alltid riktig. Skyldes soppen en lekkasje som forsikringen dekker eller har noen andre ansvaret for fukten, kan du ha et krav som er verdt langt mer enn det første avslaget tilsier.
Kortversjonen
- Innboforsikringen dekker muggsopp på møbler, klær og andre ting når soppen er en følge av en plutselig skade, som et rørbrudd eller tilbakeslag fra avløp. Sopp som skyldes kondens, dårlig lufting eller fukt over lang tid, faller som regel utenfor.
- Utleier, borettslag, sameie, selger eller håndverker kan ha ansvaret når fukten skyldes feil ved bygningen. Du må si fra til dem i tide, uavhengig av hva forsikringsselskapet svarer.
- Kravet må meldes til selskapet innen ett år, og bilder, fuktmålinger og de skadde tingene bør tas vare på til selskapet har sett dem. Oppgjøret avhenger av egenandel, aldersfradrag og om tingene kan renses.
- Et skriftlig avslag gir deg seks måneder til å gå til Finansklagenemnda eller domstolene, og nemnda behandler saken uten kostnad for deg. Vi hjelper deg å vurdere hvem du bør gå mot, og om rettshjelpsdekningen kan ta deler av advokatregningen.
Advokat Helene Skrede vurderer saken din uforpliktende
Et nei fra forsikringsselskapet er ikke alltid det siste ordet, og det kan finnes andre som har ansvaret for skaden. Send meg noen linjer om saken, så ser jeg uforpliktende på den.
Dekker innboforsikringen muggsopp?
Innboforsikringen dekker løsøret ditt, altså møbler, klær, elektronikk, bøker og alt annet du ville tatt med deg hvis du flyttet. Selve bygningen med vegger, gulv og vinduskarmer hører inn under husforsikringen eller boligselskapets bygningsforsikring. Muggsopp på tingene dine dekkes som hovedregel bare når soppen er en følgeskade av en hendelse som forsikringen dekker. Et typisk eksempel er et rør som sprekker inne i veggen, der vannet trekker inn i garderoben og klærne blir liggende fuktige i flere uker før noen oppdager det.
Disse hendelsene gir ofte dekning for muggskadet innbo:
- Rørbrudd og lekkasjer: vann som plutselig strømmer ut av rør, vaskemaskin eller oppvaskmaskin
- Tilbakeslag fra avløp: kloakk eller overvann som presses opp gjennom sluk og toalett
- Storm og naturskade: nedbør som kommer inn gjennom et tak eller vindu som plutselig ble ødelagt
- Brannslukking: vannet brannvesenet brukte, som blir liggende i møbler og tekstiler
Muggsopp som vokser frem av seg selv, uten en slik hendelse bak, faller normalt utenfor. Det gjelder soppen bak en sofa som står tett inntil en kald yttervegg, og de svarte prikkene i en vinduskarm med kondens. Selskapet regner dette som en gradvis prosess, ikke som et uhell. Let derfor etter årsaken før du melder skaden, fordi selskapet kommer til å gjøre det samme.
Advokat Helene Skrede ser på saken din uforpliktende
Jeg vurderer saken din og finner ut om forsikringen kan ta deler av regningen. Deretter får du et uforpliktende tilbud.
Derfor sier forsikringsselskapet nei til muggsopp
Innbovilkårene har som regel unntak for skader som skyldes kondens, fukt fra grunnen, sopp og råte, og for skader som har utviklet seg over tid. Noen vilkår utelukker sopp uansett årsak, mens andre dekker den når den er en følge av en vannskade som ellers er dekket. Ordlyden i akkurat dine vilkår avgjør mer enn det saksbehandleren sier på telefonen. Be derfor om vilkårene som gjaldt da skaden skjedde, og ikke bare dem som ligger på nettsiden i dag.
Dette er de vanligste begrunnelsene i et avslag:
- Gradvis skade: selskapet mener fukten har virket i måneder eller år
- Kondens: fuktig inneluft som har slått seg ned på kalde flater
- Manglende vedlikehold: for eksempel en fuge, et sluk eller et tak som burde vært utbedret
- Fukt fra grunnen: vann som har trengt inn gjennom kjellervegg eller gulv
Flere av disse begrunnelsene kan utfordres. Du må sannsynliggjøre at det har skjedd en skade som forsikringen dekker, mens selskapet som hovedregel må vise at et unntak faktisk gjelder. Står det ord mot ord om hvor lenge en lekkasje har pågått, blir fuktmålinger, bilder og en uavhengig takstmann ofte avgjørende. En rapport som viser at røret sviktet brått, kan snu et avslag som var begrunnet med gradvis skade.

Noen andre kan ha skylden for fukten
Innboforsikringen er ikke det eneste stedet du kan hente pengene fra. Er muggsoppen en følge av feil ved boligen som noen andre har ansvaret for, kan du rette kravet direkte mot dem. Den som eier eller forvalter bygningen, har ofte et større ansvar enn folk regner med. Hvem som kan holdes ansvarlig, avhenger av om du leier, bor i et boligselskap eller nettopp har kjøpt.
Disse kan ha ansvaret for fukten som ødela tingene dine:
- Utleieren: når boligen du leier har en mangel etter husleieloven
- Borettslaget eller sameiet: når fukten kommer fra fellesrør, tak eller fasade
- Selgeren: når du nylig har kjøpt, og fukten skyldes en skjult fuktskade som var der ved overtakelsen
- Håndverkeren: når et bad, et sluk eller et rør er montert feil
Forsikringsselskapet og den ansvarlige parten utelukker ikke hverandre. Selskapet betaler deg først hvis innboforsikringen dekker skaden, og du kan deretter kreve pengene tilbake fra den som har skylden. Det kalles regress, og du slipper å vente mens andre krangler. Et direkte krav mot den ansvarlige er ofte den eneste måten å få dekket tapet på hvis selskapet sier nei. Fristene mot utleier, selger eller håndverker løper uavhengig av forsikringssaken, så du må reklamere i tide også der.
Advokat Helene Skrede vurderer forsikringssaken din uforpliktende
Forsikringsvilkårene gir ofte mer rom enn det første svaret fra selskapet tilsier, enten du eier eller leier boligen. Fortell meg kort om saken, så vurderer jeg den uforpliktende.
Les også
Har fukten ført til råte? Dette kan du kreve av selgeren

Innboforsikring og muggsopp når du leier
Leietakere trenger egen innboforsikring fordi utleierens forsikring bare dekker bygningen. Utleieren skal likevel holde boligen i den stand husleieloven og leiekontrakten krever, og fuktskader med muggsopp kan utgjøre en mangel. Du må si fra til utleieren innen rimelig tid etter at du oppdaget soppen eller burde ha oppdaget den, ellers kan du miste retten til å kreve noe. Si fra skriftlig, så har du bevis på datoen.
Dette kan du kreve av utleieren når boligen har en mangel:
- Retting: utleieren skal finne og utbedre fuktproblemet
- Avslag i leien: for perioden boligen har vært i dårligere stand enn avtalt
- Erstatning: for økonomisk tap mangelen påfører deg, som flytteutgifter eller ekstra strøm under uttørkingen
- Heving: når mangelen er så alvorlig at den utgjør et vesentlig mislighold
Skadene på selve tingene dine er vanskeligere å få dekket av utleieren. Leieboerforeningen påpeker at tingskader sjelden kan kreves erstattet av utleier og at dette er grunnen til at leietakere bør ha innboforsikring. Utleieren vil dessuten ofte peke på lufting, klesstørk innendørs og møbler inntil ytterveggen som forklaring på soppen. Noter derfor hvordan du har luftet og fyrt, og hvor raskt soppen kom tilbake etter at du vasket den bort.
Les også
Kommer fukten fra selve huset? Slik reklamerer du på konstruksjonsfeil

Muggsopp i borettslag og sameie
I et borettslag eller sameie er det som regel boligselskapet som har bygningsforsikringen, mens du selv forsikrer innboet. En lekkasje fra et fellesrør, taket eller fasaden er derfor en sak for boligselskapet når det gjelder bygningen, men skadene på tingene dine melder du på din egen innboforsikring. Boligselskapet kan bli erstatningsansvarlig for det forsikringen din ikke dekker, hvis lekkasjen skyldes at styret har forsømt vedlikeholdet. Hvor grensen går mellom ditt og felles vedlikeholdsansvar, står i vedtektene og i loven.
Sjekk disse punktene før du melder skaden:
- Kilden: om vannet kommer fra fellesanlegg eller fra noe inne i din egen leilighet
- Tidspunktet: når styret eller forvaltningen første gang fikk beskjed om problemet
- Egenandelen: hvordan vedtektene fordeler egenandelen på boligselskapets forsikring
- Naboen: om lekkasjen startet hos naboen, slik at naboens ansvarsforsikring kan komme inn
Meld fra til styret skriftlig samtidig som du melder skaden til ditt eget selskap. Forsikringsselskapene snakker gjerne sammen, men det er du som må passe på at ingen av fristene dine løper ut. En kort e-post til styret med bilder og dato kan senere avgjøre om boligselskapet kan holdes ansvarlig. Det blir vanskelig å skille den første skaden fra det som kom etterpå hvis du venter til soppen har spredt seg.
Slik melder du muggsoppskade på innboforsikringen
Meld skaden så snart du ser den, og før du begynner å kaste ting. Selskapet har rett til å se skadene, og en madrass som allerede er kjørt på gjenvinningsstasjonen, er vanskelig å dokumentere. Du har også plikt til å begrense skaden, så stans vannkilden og luft ut i mellomtiden. Du mister retten til erstatning etter forsikringsavtaleloven § 8-5 hvis du ikke melder kravet innen ett år etter at du fikk kunnskap om forholdene som begrunner det.
Dette bør skademeldingen inneholde:
- Bilder med dato: av soppen, av tingene og av det som kan være kilden
- Fuktmålinger: gjerne fra en rørlegger eller takstmann som også kan si noe om årsaken
- Oversikt over skadet innbo: med alder, pris og kvittering der du har den
- Tidslinje: når du så soppen første gang, og hva du gjorde da
Ta vare på de skadde tingene til selskapet har sett dem eller skriftlig har sagt at du kan kaste dem. Spør også om selskapet vil sende en takstmann eller om de vil at du henter inn en selv. Beskriv det som faktisk skjedde, og la være å gjette på årsaken i skademeldingen. En forhastet setning som «fukten har nok stått der en stund» kan bli brukt mot deg senere.
Dette får du erstattet når innboet har muggsopp
Selskapet kan ofte velge mellom å betale for rens, reparasjon eller nye ting. Tekstiler og møbler med mugg på overflaten kan i mange tilfeller rengjøres, mens madrasser, puter og stoppede møbler der soppen har trengt inn, som regel må kastes. Hvor mye du får, avhenger av vilkårenes regler om verdiberegning, og mange innbovilkår har aldersfradrag for klær, elektronikk og møbler. En fem år gammel sofa gir derfor sjelden full nypris.
Dette påvirker størrelsen på oppgjøret:
- Egenandelen: beløpet du selv valgte da du tegnet forsikringen, og som trekkes fra hver skade
- Aldersfradrag: prosentvise trekk som øker med hvor gammel tingen er
- Rens eller nytt: selskapet betaler ofte bare rens hvis rensen gir et godt resultat
- Kvitteringer: dokumentert pris gjør det lettere å få riktig gjenanskaffelsesverdi
Du kan klage på selve beløpet selv om dekningen er i orden, hvis du mener selskapet har regnet for lavt. Be om en oversikt over hvordan hver post er beregnet, og finn tilsvarende ting i nettbutikker som du kan vise til. Uenighet om tall er ofte enklere å vinne enn uenighet om dekning, fordi du kan legge frem konkrete priser. Et par skjermbilder av dagens pris på den samme sofaen sier mer enn en lang forklaring.
Les også
Sto ikke fukten i tilstandsrapporten? Dette kan du kreve

Avslag på innboforsikringen for muggsopp? Slik klager du
Det første steget er å klage skriftlig til selskapet selv. Skriv hva du er uenig i, vis til ordlyden i vilkårene, og legg ved dokumentasjonen du har. Får du et skriftlig avslag, har du seks måneder på deg til å bringe saken inn for Finansklagenemnda eller domstolene, ellers kan kravet gå tapt. Avslagsbrevet skal opplyse om fristen og hvordan du avbryter den, så les det nøye.
Dette er verdt å vite om Finansklagenemnda:
- Pris: klagen er gratis, og du risikerer ikke å måtte dekke selskapets kostnader
- Form: nemnda avgjør saken skriftlig, så dokumentasjonen må være på plass fra start
- Virkning: uttalelsen er ikke bindende, men selskapene følger den som regel
- Omfang: nemnda fikk 797 klager om bygnings- og innboforsikring i 2023
En foreldelsesfrist på tre år gjelder i tillegg når du har meldt kravet. Fristen løper fra utgangen av kalenderåret du fikk vite om forholdene som begrunner kravet. Seksmånedersfristen etter et skriftlig avslag er likevel den som oftest felles folk, fordi den er så mye kortere. Skriv datoen for avslaget i kalenderen samme dag som brevet ankommer.
Når lønner det seg å bruke advokat?
Mange muggsoppsaker løser seg med en ryddig klage. Står saken fast på spørsmålet om årsak og tidspunkt, eller er flere parter involvert, blir det mer krevende. En advokat som kjenner både forsikringsvilkårene og reglene for leie, boligkjøp og boligselskap kan vurdere hvem det er best å gå mot. Det lønner seg særlig når beløpet er stort, når fristene nærmer seg eller når du må velge mellom å gå mot selskapet og å gå mot utleier, boligselskap eller selger.
Dette gjelder vanligvis for rettshjelpsdekningen i innboforsikringen:
- Tak: dekningen er ofte begrenset til 100 000 kr per tvist
- Egenandel: ofte en fast sum pluss en prosentandel av kostnadene over den
- Tvist: det må foreligge en konkret uenighet, typisk at kravet ditt er avvist skriftlig
- Motpart: om dekningen også gjelder tvister med ditt eget forsikringsselskap, varierer mellom vilkårene
Et avslag er ikke alltid det siste ordet. Boligselgerforsikringen avviste et krav om fukt bak flisene på badet i en av referansesakene våre, men vi dokumenterte at skaden var langt større enn det tilstandsrapporten beskrev, og kjøperen fikk et prisavslag. Et forsikringsselskap omgjorde et avslag begrunnet med manglende vedlikehold i en annen sak, etter at vi dokumenterte at bilen hadde fulgt serviceprogrammet. Ingen saker er like, men begge viser at dokumentasjon av årsak og vedlikehold ofte er det som snur et nei til et ja.
Konklusjon: Innboforsikring og muggsopp avgjøres av kilden til fukten
Det avgjørende i en sak om innboforsikring og muggsopp er ikke hvor stygg soppen er, men hvor fukten kommer fra. Finner du en plutselig lekkasje bak, har du et forsikringskrav. Finner du en feil ved bygningen, kan du i tillegg ha et krav mot andre. Mål, fotografer og meld skaden før du kaster noe, og se på et skriftlig avslag som starten på en frist, ikke slutten på saken.
Står du med muggskadet innbo og et nei fra forsikringsselskapet, er det seksmånedersfristen som setter tempoet. Går den ut, kan et godt krav gå tapt, uansett hvor sterk dokumentasjonen din er. Fortell oss hva som er skadet, hva selskapet har svart og hvem som eier bygningen, så vurderer en av advokatene våre saken uforpliktende.
Du får vite om du bør gå mot selskapet, utleieren eller boligselskapet, hva kravet kan være verdt, og hva det vil koste å gå videre, inkludert om rettshjelpsdekningen din kan dekke deler av kostnadene.