Setningsskader og forsikring: Hva dekkes og hvem betaler?
Forsikring dekker setningsskader bare når skaden har skjedd brått, og i praksis betyr det i løpet av et døgn. Vi viser hvem som sitter med ansvaret i stedet, enten det er selgeren, entreprenøren eller naboen som gravde.
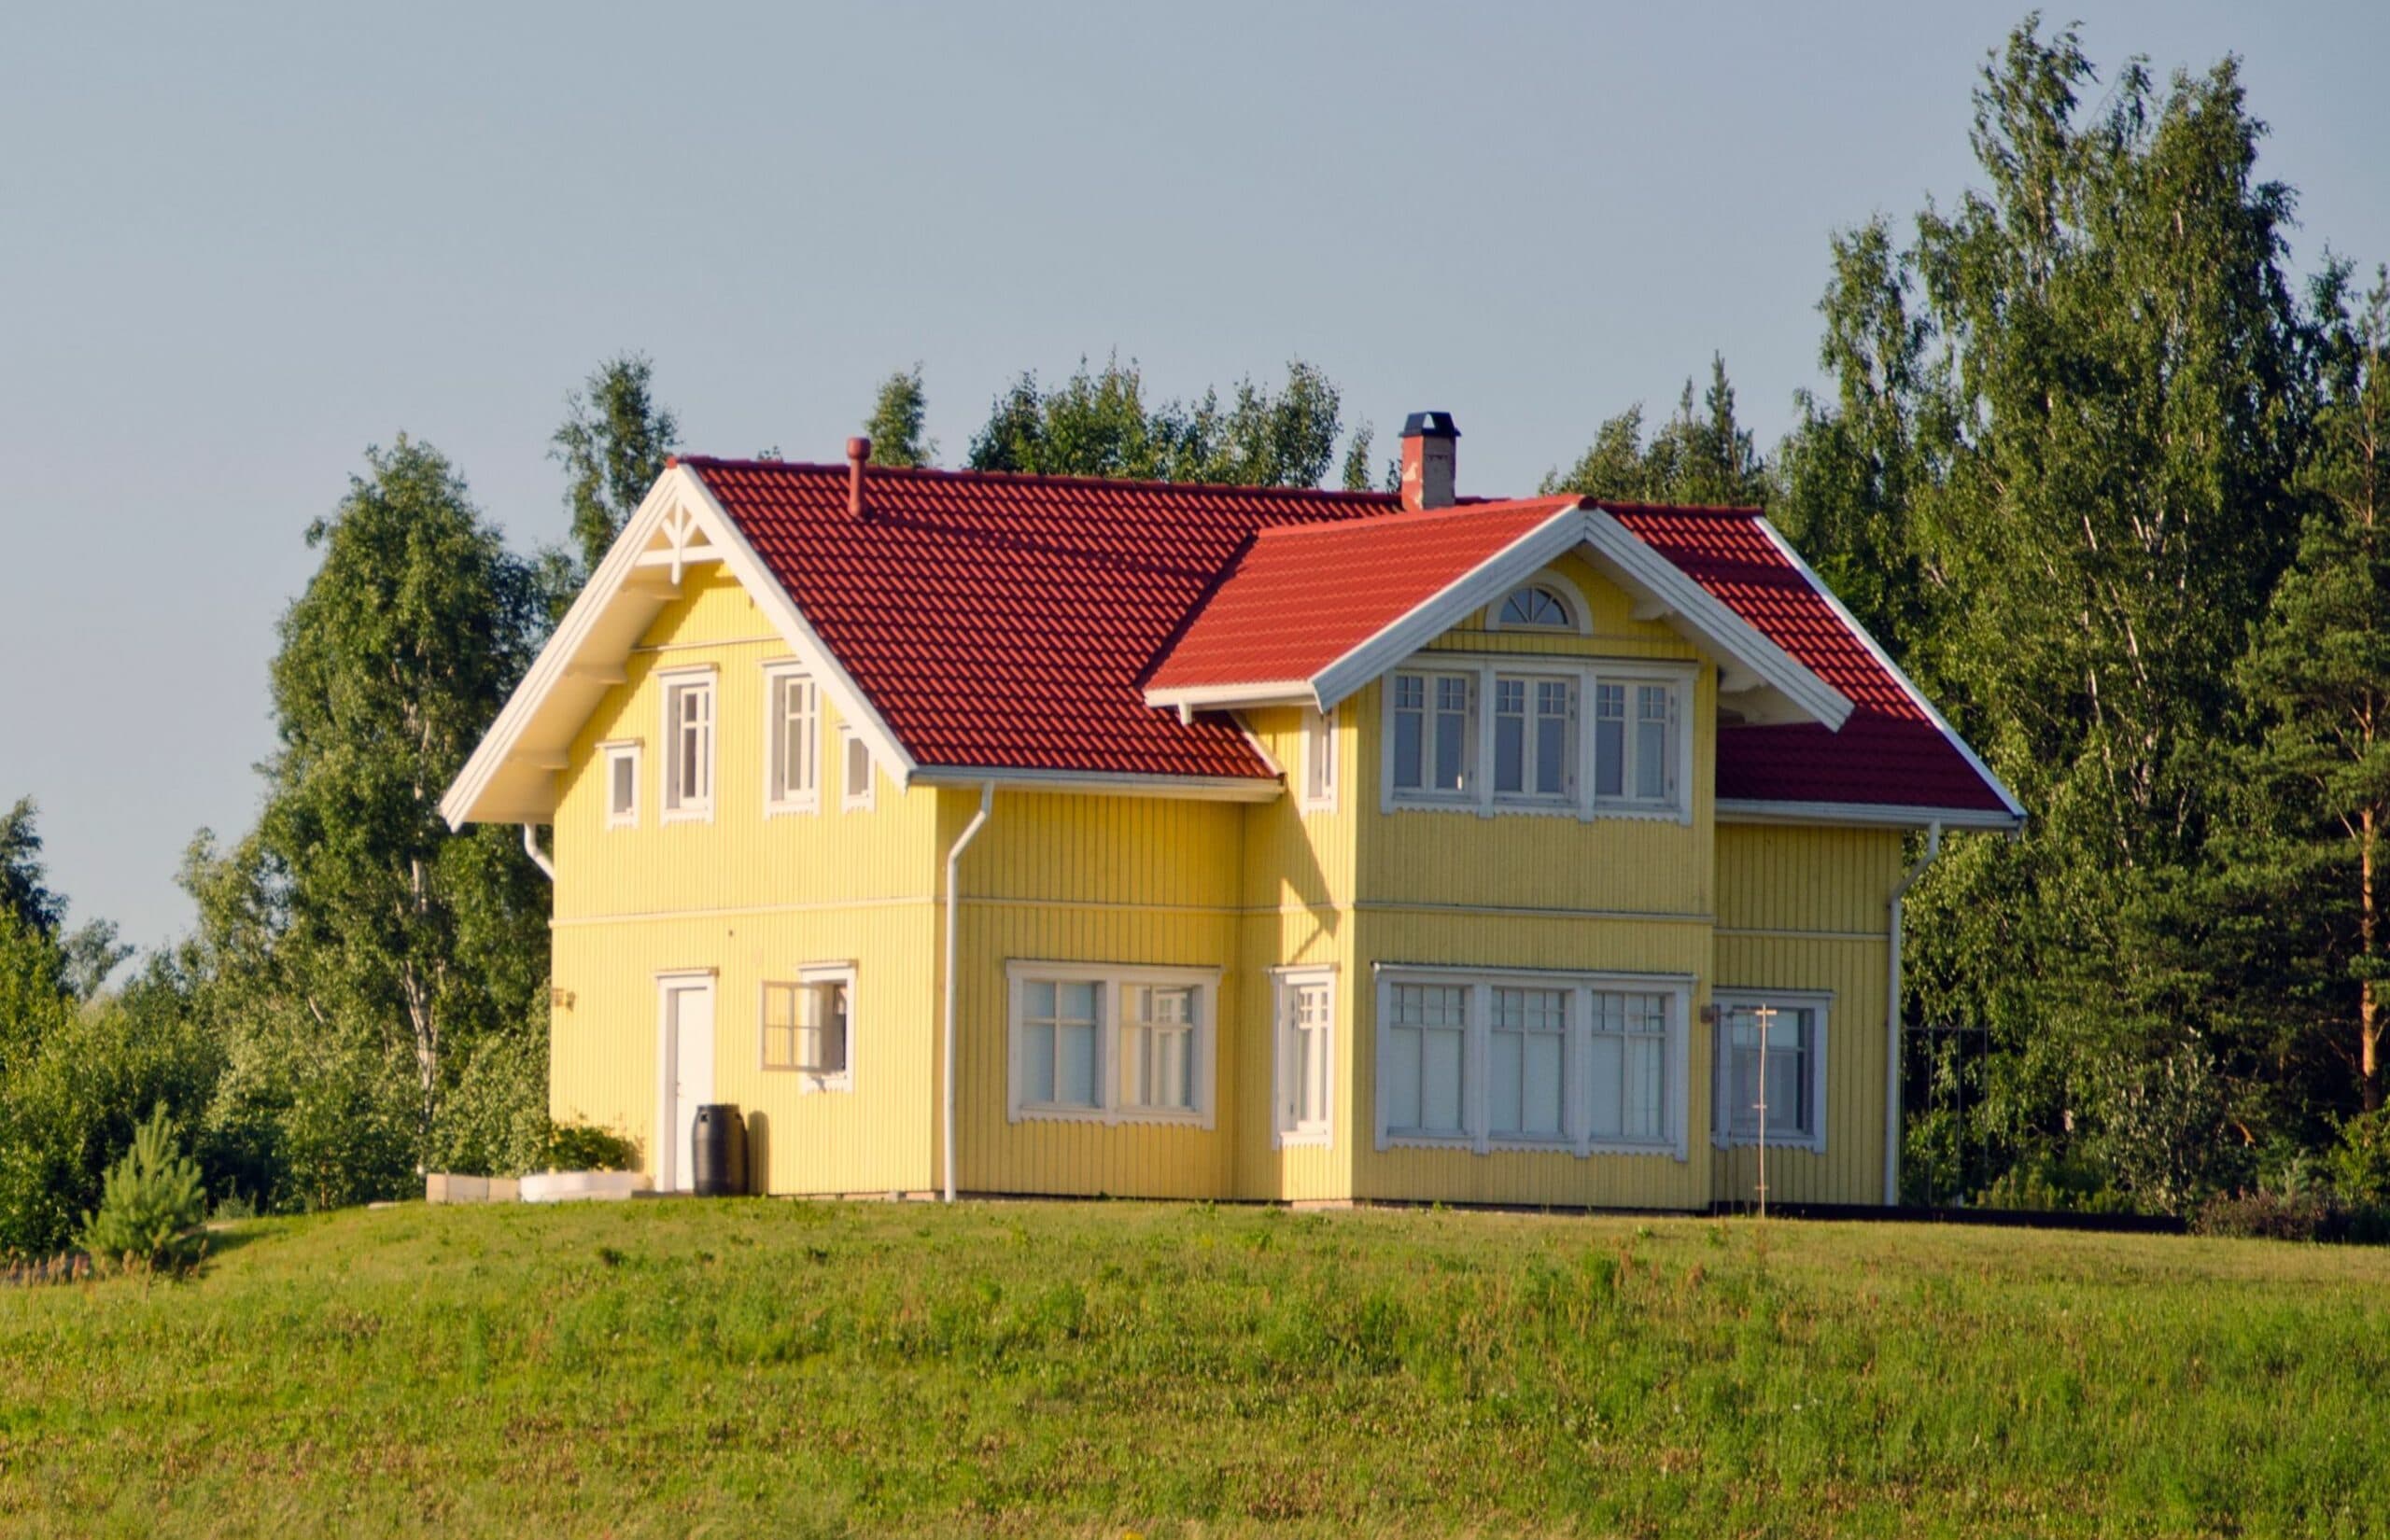
OVER NATTEN: Finansklagenemnda regner en skade som plutselig når den har kommet i løpet av omtrent ett døgn. Sprekker som vokser over noen uker regnes som gradvise, og da sier selskapet som oftest nei.
Du oppdager en sprekk i grunnmuren som ikke var der i fjor. Kjellerdøra har begynt å subbe i karmen, og gulvet i stua heller merkbart mot det ene hjørnet. Så kommer spørsmålet de fleste stiller først: Dekker min forsikring setningsskader som dette? Svaret er oftere nei enn ja, og det kommer som en overraskelse for mange huseiere.
Vanlig husforsikring dekker plutselige og uforutsette skader, mens setningsskader nesten alltid utvikler seg over måneder og år. Det betyr ikke at du står uten rettigheter. Pengene ligger ofte et annet sted, for eksempel hos selgeren du kjøpte boligen av, entreprenøren som bygde den eller naboen som gravde. Vi forklarer når forsikringen faktisk dekker setningsskader, når den ikke gjør det og hvem du skal rette kravet mot i stedet.
Kortversjonen
- Vanlig husforsikring dekker plutselige og uforutsette skader, og setningsskader som har utviklet seg over tid faller derfor utenfor. Flere selskaper har i tillegg et eget unntak for setningsskader i vilkårene, uansett årsak.
- Naturskadeforsikringen dekker bare skade som direkte skyldes skred, storm, flom, stormflo, jordskjelv og lignende naturulykker. Leire som sakte presses sammen under huset, telepress og tørke regnes ikke som naturskade.
- Ansvaret for setningsskader ligger ofte hos andre enn forsikringsselskapet. Du har fem års reklamasjonsfrist mot entreprenøren på nybygg og mot selgeren ved kjøp av brukt bolig, og naboen som graver eller sprenger er ansvarlig for skade han påfører huset ditt.
- Fikk du avslag fra forsikringen, har du seks måneder på deg til å klage til Finansklagenemnda eller gå til domstolene etter forsikringsavtaleloven § 8-5. Klagen bør bygge på en egen sakkyndig rapport, for det er beviset for når skaden oppsto som avgjør saken.
Advokat Helene Skrede vurderer eiendomssaken din uforpliktende
Forsikringen sier ofte nei til setningsskader, men selger, entreprenør eller nabo kan sitte med ansvaret. Send meg noen linjer om saken, så vurderer jeg den uforpliktende.
Hva er setningsskader, og hvorfor er forsikring så sjelden svaret?
Setningsskader oppstår når grunnen under boligen beveger seg, slik at deler av huset synker mer enn resten. Det kan skyldes leire som presses sammen over tid, fyllmasser som ikke ble komprimert godt nok da huset ble bygget, dårlig drenering som vasker ut massene eller tørking som får leirgrunnen til å krympe. Resultatet er det samme uansett årsak. Huset står ikke lenger plant, og konstruksjonen får sprekker og skjevheter der belastningen blir ujevn.
Typiske tegn er sprekker i grunnmur og pipe, diagonale riss i vegger over dører og vinduer, gulv som heller og dører og vinduer som plutselig blir vanskelige å lukke. Skadene kommer sjelden over natten. De vokser litt hvert år. Og det er nettopp dette som gjør forsikring til et dårlig utgangspunkt. Forsikringen er laget for det uventede. En setning som har pågått siden huset ble bygget er alt annet enn uventet i selskapets øyne.
Forsikringsselskapene avslår setningsskader av tre grunner:
- Skaden er ikke plutselig: Den har utviklet seg gradvis, og gradvise skader faller utenfor standard husforsikring
- Vilkårene har et eget unntak: Mange selskaper skriver rett ut at setningsskader ikke dekkes, uansett årsak
- Skaden regnes som svak konstruksjon eller vedlikehold: Feil fundamentering og manglende drenering er huseierens ansvar
Finansklagenemnda har behandlet mange slike saker, og mønsteret er tydelig. Nemnda legger ofte til grunn at en skade som utvikler seg i løpet av ett døgn kan regnes som plutselig, mens en skade som utvikler seg over uker eller måneder ikke regnes som det. En huseier som meldte at setningene hadde skjedd i løpet av noen dager fikk avslag av nettopp den grunnen. Selskapet hadde dessuten unntatt setningsskader i vilkårene. Da hjalp det ikke at årsaken lå utenfor huseierens kontroll.
Advokat Helene Skrede ser på saken din uforpliktende
Jeg vurderer saken din og finner ut om forsikringen kan ta deler av regningen. Deretter får du et uforpliktende tilbud.
Når dekker forsikringen setningsskader likevel?
Hovedregelen er streng, men den har unntak som er verdt å kjenne til. Forsikringen kan dekke setningsskader når skaden har skjedd raskt og skyldes en hendelse utenfra, og ikke en gradvis prosess. Da er ikke spørsmålet om huset har sunket, men om det skjedde plutselig. Beviset på når skaden oppsto er derfor det viktigste du har i en slik sak.
La oss si at kommunen sprenger for en ny vei rett nedenfor tomten din. Dagen etter har kjellergulvet fått en gjennomgående sprekk. Det er en helt annen situasjon enn et hus på leirgrunn som har sunket litt hvert år siden 1970-tallet. Den første skaden kan være dekket, men den andre er det nesten aldri. Flere selskaper dekker også følgeskader etter håndverkerfeil i en periode etter at huset var nytt, men bare i de utvidede forsikringene.
Situasjoner der forsikringen kan dekke setningsskader:
- Naturulykke: skred, flom, stormflo eller jordskjelv som direkte gir setninger i grunnen
- Sprengning eller graving i nærheten som gir skade i løpet av kort tid
- Rørbrudd som plutselig vasker ut massene under fundamentet
- Følgeskader etter håndverkerfeil i inntil 10 år fra bygget var nytt, dersom du har toppforsikring
SpareBank 1 skriver for eksempel at toppforsikringen dekker følgeskader etter håndverkerfeil i 10 år fra konstruksjonen var ny, mens setningsskader som oppstår over lengre tid som hovedregel ikke dekkes. Sjekk forsikringsbeviset ditt før du melder skaden. Står det “standard” eller “basis”, er sjansen for dekning liten. Står det “topp”, “pluss” eller “super”, bør du lese vilkårene om håndverkerfeil nøye.

Naturskadeforsikringen dekker skred, men ikke leire som siger
Alle som har brannforsikring på boligen har automatisk naturskadeforsikring gjennom Norsk Naturskadepool. Ordningen er lovfestet, og mange tror derfor at setningsskader er dekket så lenge naturen har skylden. Slik er det ikke. Naturskadeforsikringsloven § 1 dekker skade som direkte skyldes skred, storm, flom, stormflo, flodbølge, meteorittnedslag, jordskjelv eller vulkanutbrudd. Listen er uttømmende. Leire som sakte presses sammen under huset ditt er ikke en naturulykke i lovens forstand, selv om det er naturen som står bak.
Skillet går mellom en brå hendelse og en langsom prosess. Et leirskred som river med seg grunnen under hjørnet av huset er et skred og dekkes. Marin leire som konsoliderer seg over tiår er ikke dekket. Telepress og jordtrykk som bygger seg opp over tid faller også utenfor. Det er den brå naturulykken loven beskytter deg mot, ikke det langsomme arbeidet naturen gjør hver eneste dag.
Dette regnes ikke som naturskade:
- Setninger i leire eller fyllmasser som har utviklet seg gradvis
- Telehiv og frostsprengning
- Skader som skyldes nedbør og overvann uten at det er flom i et vassdrag
- Tørke som får grunnen til å krympe
Du melder skaden til ditt eget forsikringsselskap som vanlig dersom du faktisk har hatt skred eller flom på tomten. Selskapet håndterer saken på vegne av naturskadepoolen. Selskapet kan avslå fordi det mener skaden ikke er en naturskade. Da kan du klage saken inn for Finansklagenemnda.
Advokat Helene Skrede vurderer saken din uforpliktende
Jeg vurderer saken din og sjekker om du har rettshjelpsdekning i forsikringene dine som kan redusere advokatutgiftene. Deretter får du et uforpliktende pristilbud.
Setningsskader på nybygg: Entreprenøren har ansvaret
Et nytt hus skal ikke sette seg. Setningsskader på en bolig som er under fem år gammel er som hovedregel en mangel du reklamerer på til entreprenøren, ikke en forsikringssak. Grunnarbeidet, fundamenteringen og komprimeringen av massene er entreprenørens ansvar når det er en del av leveransen. Bustadoppføringslova gir deg fem års reklamasjonsfrist fra overtakelsen, og setningsskader er blant manglene denne fristen er laget for.
Entreprenøren skal også stille garanti etter bustadoppføringslova § 12, som gjelder i fem år etter overtakelse og utgjør fem prosent av kjøpesummen. Går entreprenøren konkurs før huset er rettet, er det denne garantien du kan få penger fra. Femårsbefaringen er dessuten et naturlig tidspunkt for å få setninger dokumentert av en fagperson. Be om at fundamentet sjekkes spesielt.
Slik går du frem ved setningsskader på nybygg:
- Reklamer skriftlig til entreprenøren så snart du ser sprekker eller skjevheter
- Be om at entreprenøren dokumenterer hvordan grunnen ble undersøkt og komprimert
- Hent en uavhengig vurdering fra takstmann eller geotekniker
- Sjekk hvem som stilte garantien, og meld kravet dit hvis entreprenøren ikke svarer
Reklamasjonsfristen er absolutt. Kravet er tapt hvis du reklamerer først etter fem år, uansett hvor åpenbar feilen er. Du må også reklamere innen rimelig tid etter at du oppdaget skaden, så ikke vent til neste befaring med å sende brevet. Entreprenørens ansvarsforsikring er den som til slutt betaler i mange saker, men det er entreprenøren du retter kravet mot.
Les også
Nytt hus med feil? Dette kan du kreve av entreprenøren

Kjøpt brukt bolig med setningsskader: Krev pengene fra selgeren
Mange oppdager setningsskader det første året etter at de har kjøpt boligen. Sprekkene var der før, men de kom ikke frem i tilstandsrapporten. Da er det avhendingsloven § 3-9 som gjelder, ikke husforsikringen. Boligen har en mangel når den ikke svarer til det du med rimelighet kunne forvente ut fra salgsdokumentene.
Setningsskader selgeren kjente til uten å opplyse om er et klassisk eksempel. Kravet retter du mot selgeren, og i praksis er det selgerens boligselgerforsikring som behandler saken. Reklamasjonsfristen er fem år fra overtakelsen. Innenfor den må du i tillegg reklamere innen rimelig tid etter at du oppdaget skaden, og rimelig tid er ofte to måneder.
Et krav som sendes seks måneder etter at du så sprekken, kan derfor være tapt selv om boligen bare er to år gammel. Send en kort, skriftlig reklamasjon først, og fyll deretter på med takst og dokumentasjon.
Dette avgjør om setningsskader er en mangel ved kjøp av brukt bolig:
- Hva som sto i tilstandsrapporten: en TG3 på fundamentet du ikke leste, svekker kravet ditt
- Hva selgeren visste: oppsparklede sprekker og nymalte vegger i kjelleren taler for at selgeren kjente til skaden
- Hva skaden koster å utbedre: de første 10 000 kr må du dekke selv, og beløpet over det må dokumenteres med takst
- Når skaden oppsto: en sakkyndig må kunne si at setningene fantes før overtakelsen
Utbedring av setningsskader er dyr fordi det ofte innebærer understøping, injisering av masser under fundamentet eller oppretting av hele konstruksjonen. Derfor er dette saker der prisavslag og erstatning fort handler om flere hundre tusen kroner. Får du avslag fra boligselgerforsikringen i første runde, er en skikkelig teknisk rapport ofte det som avgjør om saken snur.
Les også
Konstruksjonsfeil i boligen du kjøpte? Slik reklamerer du

Naboen gravde eller sprengte: Hvem betaler for setningsskader da?
Setningsskader etter arbeid på naboeiendommen er den situasjonen der forsikring og ansvar oftest flyter over i hverandre. Naboen bygger garasje, entreprenøren graver dypt inntil grensen, og tre uker senere har du sprekker i grunnmuren. Her har du to spor. Du kan melde skaden til ditt eget forsikringsselskap som en plutselig skade, og du kan kreve erstatning fra naboen og entreprenøren som utførte arbeidet.
Forsikringssporet avhenger av det samme kravet om at skaden skjedde raskt. Finansklagenemnda har behandlet saker der huseiere fikk sprekker i grunnmuren mens utbygging pågikk i nabolaget, og vurderingen har stått og falt på om skaden kunne knyttes direkte til gravingen eller sprengningen på det tidspunktet.
Ansvarssporet er mer åpent. Naboloven § 5 krever at den som graver eller sprenger sørger for nødvendige tiltak mot utrasing, siging og risting. Den som bryter dette er ansvarlig for skaden. Entreprenører i grunnarbeid har ansvarsforsikring nettopp for slike tilfeller.
Dette bør du sikre deg før kravet sendes:
- Bilder av grunnmur, gulv og vegger datert før arbeidene startet, hvis du har dem
- Loggføring av når sprengningene og gravingen skjedde, og når du så de første sprekkene
- En uavhengig tilstandsrapport som beskriver skadene og den sannsynlige årsaken
- Navn på entreprenøren, slik at kravet kan rettes mot riktig ansvarsforsikring
Seriøse entreprenører gjennomfører en tilstandsregistrering av naboeiendommene før de starter sprengningen. Be om den rapporten dersom den finnes. Den er ofte det beste beviset du kan få. Den viser hvilke sprekker som var der fra før, og hvilke som er nye. Dessuten er det vanskelig for motparten å bestride rapporten siden de selv har bestilt den.
Les også
Gravd uten lov på tomten din? Dette har du krav på

Fikk du avslag på setningsskader fra din forsikring? Slik klager du
Et avslag er ikke det siste ordet. Forsikringsselskapet tar standpunkt basert på sin egen takstmann, og den vurderingen kan utfordres. Men fristene er korte, og de står i loven. Forsikringsavtaleloven § 8-5 sier at du må melde kravet innen ett år etter at du ble kjent med skaden, og at du etter et skriftlig avslag har seks måneder på deg til å bringe saken inn for Finansklagenemnda eller domstolene.
Kravet faller bort hvis du lar de seks månedene gå uten å gjøre noe, selv om du hadde rett. Klage til Finansklagenemnda koster deg ikke noe, og nemnda behandler setningssaker jevnlig. Saker om setningsskader står og faller på bevis.
Nemnda kan avvise saken hvis partenes sakkyndige er helt uenige om årsaken, fordi den ikke avgjør tekniske spørsmål uten vitneavhør. Da er det domstolene som gjenstår, og da bør du ha regnet på hva utbedringen koster før du går videre. Klagen din bør inneholde:
- En egen sakkyndig rapport fra takstmann eller geotekniker, ikke bare din egen beskrivelse
- Konkrete datoer for når skaden oppsto og når du oppdaget den
- Vilkårene i forsikringsbeviset, med henvisning til punktet du mener gir dekning
- Dokumentasjon på at skaden ikke fantes før, for eksempel bilder fra kjøpet eller en tidligere tilstandsrapport
Selskapet må også ha gjort jobben sin. Et avslag skal begrunnes, og meldingen om avslaget skal oppgi fristen på seks måneder og hva som skjer dersom du overser den. Fristen begynner ikke å løpe før selskapet har gitt deg denne informasjonen skriftlig. En advokat som arbeider med forsikringssaker, vurderer raskt om avslaget er holdbart. Rettshjelpsdekningen i husforsikringen din dekker ofte en stor del av advokatutgiftene når saken gjelder en tvist med selger, entreprenør eller nabo.
Les også
Vannskade og avslag fra forsikringen? Slik klager du

Konklusjon: Setningsskader og forsikring handler om å finne riktig ansvarlig
Setningsskader og forsikring er en frustrerende kombinasjon fordi den første døren du banker på som regel er lukket. Da må du finne ut hvem som faktisk har ansvaret for at huset ditt har sunket. Er boligen under fem år gammel, er det entreprenøren. Har du kjøpt brukt, er det selgeren. Har noen gravd eller sprengt ved siden av, er det naboen og entreprenøren hans. Forsikringen er bare gyldig hvis skaden skjedde brått, og da må du kunne bevise det.
Setningsskader er blant de dyreste skadene en bolig kan få, og fristene for å reklamere og klage løper mens du leter etter årsaken. Et krav på flere hundre tusen kroner kan forsvinne fordi brevet ble sendt en måned for sent. Send oss en kort beskrivelse av skaden og hvordan du fikk boligen. En av våre advokater vurderer uforpliktende hvem kravet bør rettes mot, hva det kan være verdt og hva det vil koste deg å gå videre. Du får svaret før du binder deg til noe.