Boligoppgjør: Slik fungerer det når du ikke bruker megler
En advokat kan ta hele oppgjøret når du har solgt boligen uten megler, og det koster langt mindre enn et fullt meglerhonorar. Her ser du hvordan et boligoppgjør foregår steg for steg.
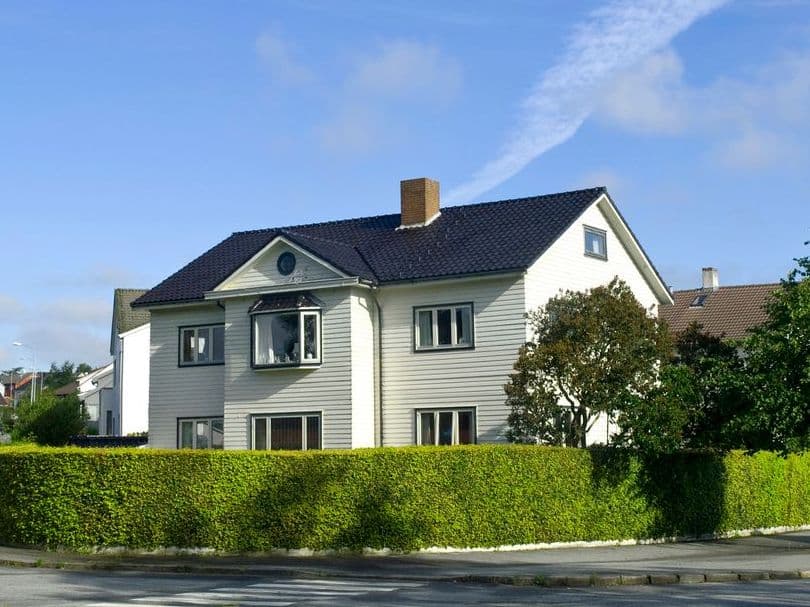
HJEMMELEN: Du blir ikke formell eier i grunnboken før skjøtet er tinglyst hos Kartverket. Du kan likevel ha fått nøklene og flyttet inn noen dager før det skjer.
Har du solgt boligen selv og lurer nå på hvem som skal ta seg av pengene, skjøtet og lånet i banken? De fleste bolighandler går helt knirkefritt, men det kan stå mye penger på spill. Her går vi gjennom hvordan et vanlig boligoppgjør foregår, hvordan du gjennomfører det uten megler og hva du kan gjøre når noe stopper opp.
Kortversjonen
- Kjøpesummen går alltid via en klientkonto og aldri direkte mellom kjøper og selger. Selgeren får ikke pengene før skjøtet er tinglyst og det gamle lånet er slettet, og det tar som regel noen dager eller et par uker etter overtakelsen.
- Du kan sette bort bare oppgjøret til en advokat når du har funnet kjøperen selv. Advokaten skriver kontrakten, tar seg av klientkontoen og tinglyser skjøtet, og det koster langt mindre enn et fullt meglerhonorar.
- Kjøperen betaler dokumentavgift på 2,5 % av markedsverdien og 545 kr i gebyr for hvert dokument som tinglyses. Borettslagsleiligheter er unntatt fra dokumentavgiften, men der betaler du et eierskiftegebyr i stedet.
- Selgeren kan kreve forsinkelsesrente og heve kjøpet når kjøperen ikke betaler, og kjøperen kan holde tilbake penger hvis det dukker opp feil ved overtakelsen. Begge deler må gjøres riktig, ellers risikerer du å bryte kontrakten selv.
Advokat Helene Skrede vurderer saken din uforpliktende
Et boligoppgjør med advokat sikrer at pengene, kontrakten og tinglysingen går riktig for seg. Fortell meg kort om bolighandelen, så gir jeg deg et uforpliktende tilbud.
Hva er et boligoppgjør?
Et boligoppgjør er den delen av handelen der kjøpesummen betales, eierskiftet registreres og selgerens lån blir innfridd. Hele poenget er at ingen av partene skal gi fra seg noe før de er sikret det de har krav på. Juristene kaller dette «ytelse mot ytelse». Kjøperen skal ikke betale til en selger som kanskje har pantsatt boligen til noen andre, og selgeren skal ikke gi fra seg nøklene før pengene faktisk er klare.
Derfor går pengene nesten aldri direkte mellom kjøper og selger. De settes inn på en klientkonto som tilhører den som håndterer oppgjøret. Kontoen er holdt atskilt fra firmaets egne penger, og aktøren må stille sikkerhet dersom noe går galt. Det er denne ordningen som gjør at du trygt kan overføre flere millioner kroner til en konto du aldri har hørt om.
Oppgjøret kan i praksis gjennomføres av tre typer aktører:
- Eiendomsmegler: gjør oppgjøret som en del av salgsoppdraget
- Advokat: har lov til å drive eiendomsmegling og kan ta oppgjøret alene
- Oppgjørsforetak: firmaer med tillatelse fra Finanstilsynet som bare tar oppgjøret, typisk ved privatsalg
Et viktig verktøy i oppgjøret er urådighetserklæringen. Selgeren signerer på at boligen ikke skal selges eller pantsettes på nytt uten samtykke fra megleren. Erklæringen tinglyses, slik at ingen kan snike seg foran kjøperen og kjøperens bank i grunnboken mens handelen pågår. Den slettes igjen når oppgjøret er ferdig.
Advokat Helene Skrede ser på saken din uforpliktende
Jeg vurderer saken din og sjekker om forsikringen tar deler av regningen. Deretter får du et uforpliktende tilbud.
Slik foregår boligoppgjøret steg for steg
Oppgjøret starter i praksis allerede når kjøpekontrakten signeres. Kontrakten bestemmer datoen for overtakelse, fristen for innbetaling og hvordan utgifter som felleskostnader skal fordeles. Du slipper de fleste overraskelsene senere hvis du leser kontrakten nøye før du signerer. Spør megleren om alt du er usikker på, også det som virker banalt.
Rekkefølgen er stort sett den samme i alle vanlige bolighandler:
- Kontraktsmøte: kjøper og selger signerer kjøpekontrakten, og selger signerer skjøtet og urådighetserklæringen
- Innbetaling: kjøperen, eller banken til kjøperen, setter kjøpesummen og omkostningene inn på klientkontoen innen fristen i kontrakten
- Tinglysing: megleren sender skjøtet og kjøperens pantedokument til Kartverket
- Overtakelse: kjøperen får nøklene når megleren har bekreftet at pengene er på plass
- Sluttoppgjør: megleren innfrir selgerens lån, trekker fra kostnader og utbetaler resten til selgeren
Innbetalingsfristen er som regel satt noen dager før overtakelsen. Megleren skal ha bekreftet at pengene er kommet inn før nøklene skifter hånd. Selgeren har rett til å si nei til overtakelsen dersom pengene ikke står på klientkontoen. Det gjelder selv om kjøperen har leid en flyttebil og møter opp med hele familien.
Skjøtet sendes vanligvis ikke til tinglysing før pengene står på klientkontoen. Elektronisk tinglysing går ofte i løpet av et par dager. Det kan likevel ta lengre tid hvis dokumentene inneholder feil, eller hvis Kartverket har mye å gjøre. Megleren følger opp dette, så du trenger ikke å purre selv.

Hva koster et boligoppgjør?
Kjøperen betaler de fleste av de offentlige kostnadene. Den største posten er dokumentavgiften som er 2,5 % av markedsverdien til boligen. Det gjelder når du kjøper en selveier, altså en bolig med egen hjemmel i grunnboken. Kjøper du en borettslagsleilighet, slipper du dokumentavgiften, men betaler i stedet et eierskiftegebyr til forretningsføreren.
Kostnadene ser typisk slik ut ved kjøp av en selveierbolig:
| Kostnad | Hvem betaler | Beløp |
|---|---|---|
| Dokumentavgift | Kjøper | 2,5 % av markedsverdien |
| Tinglysing av skjøte | Kjøper | 545 kr |
| Tinglysing av pantedokument | Kjøper | 545 kr |
| Sletting av selgers pant | Selger | 0 kr |
| Meglerhonorar eller oppgjørshonorar | Selger | Etter avtale |
La oss si at du kjøper en leilighet for 4 500 000 kr. Da blir dokumentavgiften 112 500 kr, og med to tinglysingsgebyrer ender omkostningene dine på 113 590 kr. Hele beløpet skal være innbetalt sammen med kjøpesummen, ikke etter overtakelsen. Dokumentavgiften er ingen fast regel for alle. Kartverket har en oversikt over dokumentavgift og fritak som er verdt å sjekke.
Du kan blant annet slippe dokumentavgiften i disse tilfellene:
- Ektefeller: overføring av eiendom mellom ektefeller mens dere er gift
- Gjenlevende ektefelle: overtakelse av eiendommen etter at ektefellen er død
- Skilsmisse: overføring ved skifte av felleseie, men ikke for eiendom i særeie
Selger du privat, må du betale en oppgjørstjeneste eller en advokat for å gjøre oppgjøret. Be om fast pris på forhånd og sjekk hva som faktisk er inkludert. Noen tar ekstra betalt for kjøpekontrakt og overtakelsesprotokoll.
Advokat Helene Skrede vurderer saken din uforpliktende
Jeg vurderer saken din og sjekker om du har rettshjelpsdekning i forsikringene dine som kan redusere advokatutgiftene. Deretter får du et uforpliktende pristilbud.
Når kommer pengene etter boligsalget?
Selgeren får ikke utbetalt pengene samme dag som nøklene overleveres. Megleren eller advokaten må først ha fått tinglyst skjøtet og kjøperens pant. Selgerens bank må ha innfridd lånet og slettet sitt pantedokument.
Først da er kjøperen og kjøperens bank sikret. Pengene kommer derfor gjerne noen dager eller et par uker etter overtakelsen, og det kan ta lenger tid med flere banker eller heftelser som må slettes. Beløpet du får utbetalt er sjelden hele kjøpesummen. Megleren eller eiendomsadvokaten gjør opp alt som skal betales for boligen før du får resten.
Det er lurt å regne på dette selv før overtakelsen, så du vet omtrent hva som kommer inn. Mange skal bruke pengene som egenkapital i neste bolig. Da er det kjedelig å oppdage at beløpet ble lavere enn forventet.
Megleren trekker vanligvis fra disse postene før utbetaling:
- Restgjeld: hele lånet med renter frem til innfrielsesdagen
- Honorar og utlegg: provisjon, markedsføring og andre kostnader som står i oppdragsavtalen
- Restanser: ubetalte felleskostnader, kommunale avgifter eller eiendomsskatt
- Deponerte beløp: penger som holdes igjen fordi kjøperen har reist et krav
Du får en oppgjørsoppstilling som viser alle trekkene. Gå gjennom den linje for linje. Det er mye enklere å rette opp en feil før pengene er utbetalt enn etterpå.
Les også
Slik regner du ut dagmulkten når overtakelse av nybygg blir forsinket

Slik gjennomfører du et boligoppgjør uten megler
Du kan selge boligen selv, men du bør ikke ta imot pengene. Ingen bank vil utbetale et boliglån direkte til en privatperson uten at pantet er sikret. Som kjøper har du heller ingen garanti for at selgeren faktisk innfrir lånet sitt når du har betalt.
Det er nettopp den risikoen klientkontoen og urådighetserklæringen fjerner, og derfor trenger også et privatsalg en profesjonell tredjepart i oppgjøret. Løsningen er å sette bort bare den juridiske delen av salget til en advokat.
Det kalles et oppgjørsoppdrag, og det passer best når kjøperen allerede er på plass. Det kan være et salg til noen i familien, til naboen, til leietakeren eller etter et arveoppgjør der arvingene har funnet en kjøper selv. Du har gjort jobben med å finne kjøperen, og advokaten sørger for at pengene og hjemmelen skifter eier på en trygg måte.
En advokat tar seg typisk av dette i et oppgjørsoppdrag:
- Kjøpekontrakt: skrives ut ifra det dere har blitt enige om, med riktige frister og forbehold
- Klientkonto: kjøpesummen settes inn her, og ikke på en privat konto
- Tinglysing: skjøte, urådighet og kjøperens pantedokument sendes til Kartverket i riktig rekkefølge
- Sluttoppgjør: selgerens lån innfris, pantet slettes, og resten utbetales
Et par tusenlapper ekstra for å få hjelp av en profesjonell er en billig forsikring når verdiene er på flere millioner kroner. Du kan sjekke at en oppgjørsaktør som ikke er advokat har tillatelse i Finanstilsynets virksomhetsregister. Se gjerne også guiden vår om å selge bolig uten megler for å lære mer om selve salgsprosessen.
Les også
Skal du selge boligen til noen i familien? Dette må være på plass først

Når boligoppgjøret stopper opp
Selger du bolig med eiendomsmegler, men oppstår det problemer underveis? Det aller meste i et boligoppgjør er rutine for megleren. Problemene oppstår når en av partene ikke gjør det kontrakten sier, eller når dere er uenige om noe som kommer frem helt på slutten. Da er det avhendingsloven som bestemmer hva du kan kreve.
En eiendomsmegler har disse begrensningene når partene blir uenige:
- Juridiske råd: megleren kan ikke gi deg råd om hvordan du skal stå mot den andre parten
- Avgjørelser: megleren kan ikke bestemme hvem av dere som har rett
- Utbetaling: omstridte penger blir som regel stående på klientkontoen til dere er enige eller en domstol har avgjort saken
Dette betyr at du må ta vare på egne interesser selv. Megleren er fortsatt en god kilde til fakta om hva som er betalt og når. Vurderingen av om du har et krav og hvor stort det er må du få fra noen som bare jobber for deg.
Kjøperen betaler ikke i tide
En kjøper kan bli sen med betalingen av mange grunner. Banken har kanskje endret vurderingen, eller kjøperen har ikke fått solgt egen bolig. Som selger har du flere muligheter, og de står i avhendingsloven kapittel 5 om kjøperens kontraktsbrudd. Hvilken du bør velge avhenger av hvor lang forsinkelsen er, og om du tror kjøperen faktisk klarer å betale.
Du kan kreve dette når kjøperen er forsinket:
- Forsinkelsesrente: løper på kjøpesummen fra forfallsdagen
- Nekte overtakelse: kjøperen får ikke nøklene før pengene er betalt
- Heving: når forsinkelsen er vesentlig, typisk etter at du har gitt en rimelig tilleggsfrist
- Erstatning: for tapet ditt, blant annet hvis du må selge boligen billigere til en ny kjøper
Pass på én ting. Du kan ikke bare selge boligen til noen andre fordi kjøperen er forsinket. Først må du heve kjøpet på riktig måte, ellers kan du selv havne i kontraktsbrudd. Du står mye sterkere med en skriftlig hevingserklæring og en tydelig frist. Les mer om hvordan du sikrer tapet i saken om dekningssalg.
Les også
Er det selgeren som trekker seg fra boligsalget? Dette er dine rettigheter som kjøper

Du finner feil ved overtakelsen
Overtakelsen er kjøperens siste sjanse til å se boligen før pengene går videre til selgeren. Feil du oppdager skal skrives inn i overtakelsesprotokollen med en gang. Det gjelder både en ødelagt oppvaskmaskin og fuktmerker bak en kommode som ikke var der under visningen. Kjøperen har rett til å holde tilbake så mye av kjøpesummen at kravet er sikret, og i praksis ber du megleren om å deponere beløpet på klientkontoen.
Det lønner seg å gjøre dette riktig fra starten:
- Protokollen: noter feilen så presist du kan, med bilder og tidspunkt
- Beløpet: hold tilbake et beløp som står i forhold til hva det koster å rette feilen
- Varsle: reklamer skriftlig til selgeren i tillegg til det du skriver i protokollen
Du kan selv bli ansvarlig for renter og tap hvis du holder tilbake altfor mye. Et tilbud fra en håndverker er et godt utgangspunkt for hvor stort beløpet bør være. Et beløp du kan begrunne står sterkere enn et beløp du har grepet ut av luften. Vi forklarer grensene nærmere i saken om tilbakeholdsrett ved boligkjøp.
Selgerens gjeld er større enn kjøpesummen
Denne situasjonen kan stoppe hele oppgjøret. Kjøperens bank krever pant med beste prioritet, og det får den bare hvis selgerens pant blir slettet. Selgerens bank sletter ikke pantet før lånet er innfridd. Regnestykket går altså ikke opp når restgjelden er høyere enn det som kommer inn fra salget.
Selgeren må da skaffe differansen på egen hånd før oppgjøret eller avtale med banken sin om at pantet slettes mot delvis innfrielse. Det er selgeren som har brutt kontrakten hvis ingen av dem lykkes. Kjøperen kan i verste fall heve kjøpet og kreve erstatning for det tapet dette medfører.
Som selger bør du sjekke dette tidlig:
- Innfrielsesbeløp: be banken om det nøyaktige beløpet, inkludert renter frem til oppgjørsdatoen
- Andre heftelser: sjekk grunnboken for utleggspant eller gamle pantedokumenter du har glemt
- Forhåndsdialog: snakk med banken før du aksepterer et bud som ligger tett på gjelden din
Risikoen er størst for deg som kjøpte med lite egenkapital eller som har tatt opp ekstra lån med pant i boligen. Et fall i boligverdien merkes raskt i regnestykket. Du bør vite nøyaktig hvor mye du skylder før du setter en prisantydning. Banken kan som regel gi deg et innfrielsestilbud i løpet av kort tid.
Les også
Dette har du krav på hvis du finner skjulte feil i boligen du har kjøpt

Uenighet om sluttoppgjøret
Den siste typen konflikt handler om småbeløp som plutselig blir store. Kjøpekontrakten sier som regel at utgifter og inntekter fordeles på overtakelsesdagen. Selgeren betaler felleskostnader, kommunale avgifter og strøm frem til den dagen, og kjøperen tar over deretter. Problemene oppstår når regningene er betalt for et helt kvartal, eller når det dukker opp etterregninger fra sameiet.
Disse postene går partene oftest i klinsj om:
- Felleskostnader: forskuddsbetalt for en periode etter overtakelsen
- Ekstraordinære innbetalinger: vedtatt i sameiet før salget, men fakturert etterpå
- Renter på klientkontoen: hvem som har krav på dem mellom innbetaling og utbetaling
- Tilbehør: hvitevarer eller lamper som kjøperen mener skulle følge med
Det meste løses med en telefon og kontrakten foran seg. Kontrakten sier ofte mer enn partene husker, særlig når det gjelder fordelingen av utgifter. Samle all dokumentasjonen og få en rask vurdering før du godtar å slippe penger som står på klientkontoen. Pengene er vanskelige å få tilbake når de først er utbetalt.
Konklusjon: Et boligoppgjør er trygt helt til noen bryter kontrakten
Systemet rundt boligoppgjør er laget for at pengene og boligen skal bytte eier samtidig. Har du funnet en kjøper selv, kan Advokatfirmaet Saga ta hele oppgjøret for deg. Det inkluderer kontrakt, klientkonto og tinglysing. Og hvis du står i et boligoppgjør som har stoppet opp, er det viktig å få hjelp så raskt som mulig.
Send oss en kort beskrivelse av handelen, så får du et uforpliktende tilbud på oppgjøret eller en vurdering av hva du kan kreve. Du ser hva det koster før noe settes i gang, og du bestemmer selv om du vil gå videre.